29 mars 2020
Actualités
Magasin et Territoire
Depuis le vote de la loi de finances pour 2020, afin de mieux contrôler l’application de la TVA aux ventes en ligne réalisées depuis des pays hors UE, les exploitants d’un entrepôt ou d’une plateforme logistique doivent tenir à la disposition de l’administration des informations relatives, notamment, à l’origine, la nature, la quantité et la détention des biens stockés, ainsi qu’aux propriétaires de ces biens (article 298 sexdecies J du Code Général des Impôts).
L’arrêté du 24 mars 2020 précise ces informations, à savoir :
- la raison sociale du propriétaire du bien,
- les adresses physique et postale (si différentes) du propriétaire du bien,
- le numéro d’identification fiscal national du propriétaire du bien,
- le numéro de taxe sur la valeur ajoutée intracommunautaire du propriétaire du bien ou celui de son représentant fiscal au sein de l’Union européenne,
- la date à laquelle le propriétaire du bien a été informé de ses obligations en matière de taxe sur la valeur ajoutée,
- l’identifiant douanier EORI (Economic Operator Registration and Identification) du propriétaire du bien ou de l’opérateur économique ayant procédé aux formalités douanières d’importation,
- le numéro de référence inscrit sur la déclaration en douane d’importation du bien,
- l’Etat ou le territoire de provenance du bien,
- la nature et la quantité numéraire du bien,
- la durée de détention du bien,
- le lieu et date de livraison du bien.
Le texte entre en vigueur le lendemain de sa publication au Journal officiel, soit le 30 mars 2020.
Dernières actualités

Octobre 2026 : l’Alliance du Commerce dans les médias
Revue de presse de l’Alliance du Commerce Panel Retail Int. pour l’Alliance du Commerce –...
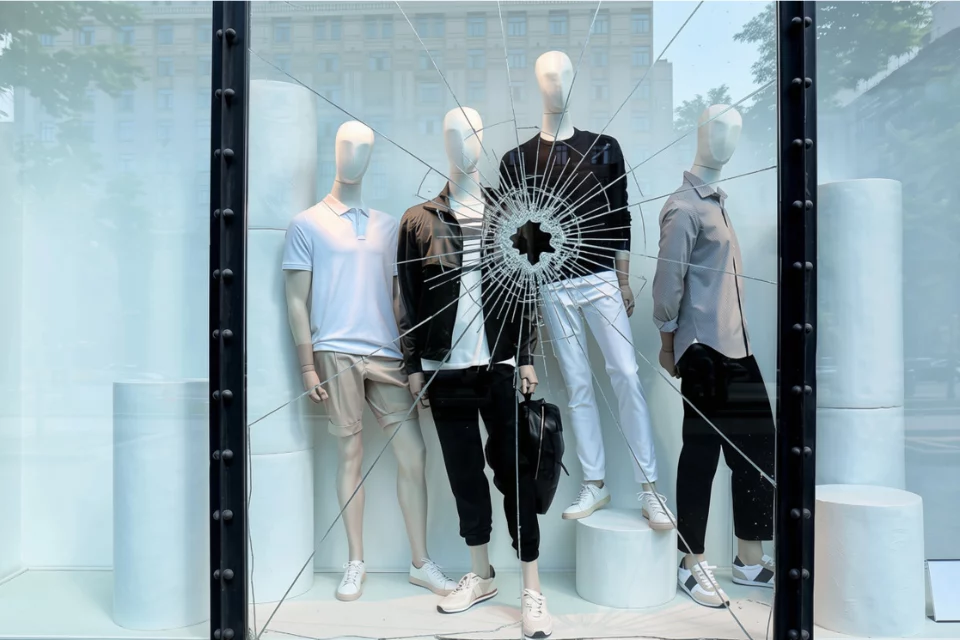
Pillages et dégradations en marge des manifestations : l’Alliance du Commerce demande au Gouvernement de donner aux commerces les moyens de relancer l’activité
Ouverture exceptionnelle des dimanches de novembre et décembre, élargissement des aides à toutes les entreprises...
Loi intégrale contre les violences sexuelles et sexistes : ce que le texte prévoit pour les entreprises
La proposition de loi dite « loi intégrale » contre les violences sexuelles et sexistes,...
Commerces et entreprises impactés par les violences urbaines et dégradations des 17 et 18 octobre 2026 : une aide exceptionnelle à l’activité partielle pour les entreprises de moins de 250 salariés
Le décret instaurant une aide exceptionnelle pour les entreprises de moins de 250 salariés ayant...
PPWR : quelles obligations selon votre statut de fabricant, producteur, importateur ou distributeur ?
Depuis le 12 août 2026, le règlement européen relatif aux emballages et aux déchets d’emballages...
L’UCV salue l’entrée en vigueur de l’accord de branche sur l’égalité professionnelle entre les femmes et les hommes
Entré en vigueur le 1er août 2026, l’accord de branche du 15 avril 2025 relatif...
Voir toutes les actualités
Suivez-nous !
À propos de l'Alliance
du Commerce
L’Alliance du Commerce rassemble l’Union du grand commerce de Centre-Ville (UCV), la Fédération des Enseignes de l’Habillement (FEH) et la Fédération des Enseignes de la Chaussure (FEC). Elle représente 26.000 magasins et 160.000 salariés dans le secteur de l’équipement de la personne.